← Todas as situações de revisão de empréstimo
Revisão de empréstimo · Manaus"Seguro prestamista", "proteção financeira", "seguro de vida": muita gente só descobre que pagou um seguro quando compara o valor liberado com o valor do contrato. Quando o seguro não foi pedido, ou foi condição para liberar o crédito, a cobrança pode ser questionada.
É um seguro contratado junto com o empréstimo, normalmente para quitar a dívida em caso de morte ou desemprego. O prêmio (o preço do seguro) costuma ser descontado do valor liberado ou somado às parcelas. Em si, o seguro não é proibido — o problema é como ele foi contratado.
O Código de Defesa do Consumidor proíbe a venda casada: condicionar um produto à compra de outro. O Superior Tribunal de Justiça, em julgamento repetitivo, fixou que o consumidor não pode ser obrigado a contratar seguro com o banco ou com a seguradora que ele indica. Quando fica caracterizado que o consumidor não solicitou o seguro, ou que a liberação do crédito foi condicionada a essa contratação, os Juizados de Manaus têm reconhecido a cobrança como indevida.
Quando a cobrança é reconhecida como indevida, o valor do seguro é devolvido (a lei prevê devolução em dobro em certos casos) e retirado do saldo devedor. Cada caso depende do que o contrato e os documentos mostram.
Base legal: Código de Defesa do Consumidor, arts. 39, I, e 42, parágrafo único; STJ, Tema 972 (REsp 1.639.320/SP). Este texto é informativo e não substitui a análise do caso concreto nem constitui promessa de resultado.
Pode ser uma foto ou o PDF. Se não tiver o contrato, os extratos com os descontos já ajudam.
Verificamos a taxa, os seguros, os serviços embutidos e o histórico de renovações, e explicamos, em linguagem simples, o que pode ser revisto.
Só depois da análise você escolhe se quer seguir. Não é preciso parar de pagar o empréstimo para revisar — e parar sem orientação pode gerar problemas.
A análise é feita pelos advogados do escritório, a partir do contrato e dos dados do Banco Central.
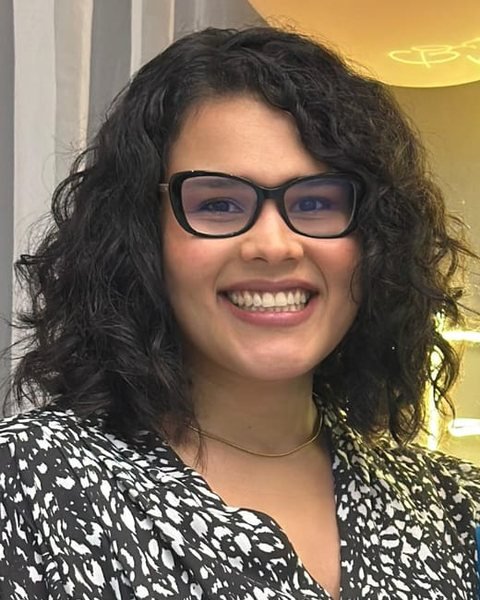
Bacharel em Direito e Mestre em Administração. Atua em Direito do Consumidor e Direito Contratual desde 2017, com ênfase em contratos bancários e de financiamento. Professora em cursos de graduação em Direito.
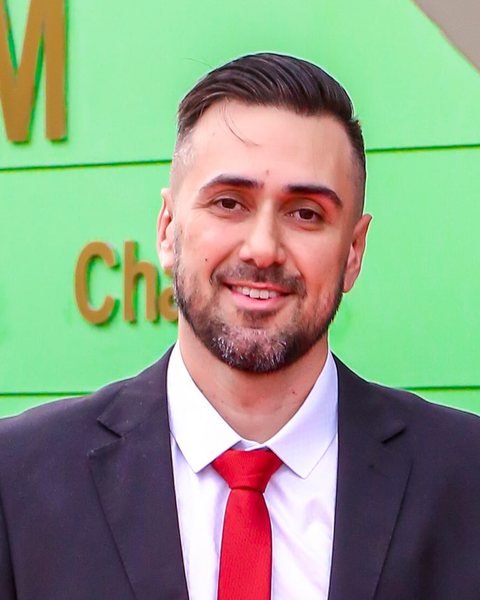
Bacharel em Direito, Mestre e Doutor, com formação em métodos quantitativos. Atua em Direito Bancário e do Consumidor, dedicando-se à análise de cláusulas contratuais e ao cálculo de juros e encargos a partir das séries do Banco Central.
A assinatura não resolve tudo: o que importa é se houve escolha real. Seguro que veio "no pacote", sem opção de recusar, é o caso típico de venda casada.
É um indício importante. A regra do STJ é justamente que o consumidor não pode ser obrigado a contratar com o banco ou com seguradora indicada por ele.
Sim. A venda casada é examinada da mesma forma em qualquer tipo de empréstimo, inclusive no consignado.
Veja se alguma outra parece com o seu contrato.
Mande o contrato e o extrato da liberação pelo WhatsApp. A conversa inicial serve para entender o seu caso.
 Manaus/AM